IMicroeconomics-Lesson3:效用函数、边际替代率与最优化
这一讲把上一部分的偏好理论进一步转化为可以计算的数学工具,并为后面的消费者最优化问题做准备。
核心链条是:
偏好排序 → 用 效用函数 表示 → 用 无差异曲线 看等效用组合 → 用 边际替代率 MRS 描述局部替代 → 用 凸性 / 替代弹性 描述偏好的形状 → 用 拉格朗日法与 KKT 条件 求约束下的最优选择。
这一讲最需要抓住的三个区别:
- 效用值本身通常只有序数意义:真正重要的是“谁比谁更好”的排序。
- 边际效用 MU 依赖效用函数的具体刻度;边际替代率 MRS 在单调递增变换下保持不变,因此更能反映偏好本身。
- 有约束最优化时,不能只机械写“导数等于 0”,还必须判断约束是否真正起作用,即 binding / unbinding constraint。
效用函数#
效用函数的定义#
消费者理论一开始用偏好关系 ⪰ 来表达选择:
- x⪰y:消费者认为消费束 x 至少不差于 y。
- x≻y:严格偏好 x。
- x∼y:两者无差异。
但直接操作偏好关系比较麻烦,所以引入 效用函数(utility function)。
从商品空间 X 到实数集的映射 u:X→R,如果满足:
x⪰y⟺u(x)≥u(y),则称 u(⋅) 代表(represent) 这一偏好。
这里最重要的是:
效用函数的任务,是把消费者对消费束的排序转换成数字之间的大小比较。
例如:
u(A)=10,u(B)=7只说明 A≻B。通常不能进一步解释为“A 带来的幸福是 B 的 10/7 倍”。
序数效用与单调递增变换#
偏好的核心是排序,所以现代消费者理论主要采用 序数效用(ordinal utility)。
假设 u(x) 已经代表某个偏好,并对它做一个严格单调递增变换:
v(x)=f(u(x)),f′(u)>0.由于 f 单调递增:
u(x)≥u(y)⟺f(u(x))≥f(u(y)),所以 v(x) 与 u(x) 代表同一个偏好。
TIP因此,一个偏好通常可以由无数个不同的效用函数表示。
真正需要保持的是排序,并不要求保持效用数字本身。
例:C-D 效用函数的对数变换#
若
u(x1,x2)=Ax1αx2β,对其取对数:
lnu=lnA+αlnx1+βlnx2.因为 ln(⋅) 是严格单调递增函数,所以
Ax1αx2β与
lnA+αlnx1+βlnx2代表相同的偏好。
课件把常数项写成 A 的形式时,核心意思不变:只要是单调递增变换,偏好排序就不会改变。
常用效用函数#
Cobb-Douglas(C-D)效用函数#
一般形式:
u(x)=Ai=1∏Nxiαi.两种商品时:
u(x1,x2)=Ax1αx2β.典型特征:
- 两种商品通常都“有用”;
- 无差异曲线向原点凸;
- 后面会看到,它具有平滑、递减的边际替代率。
Leontief 效用函数#
u(x)=min{αixi}.两种商品时:
u(x1,x2)=min{ax1,bx2}.它描述的是完全互补品(perfect complements)。
典型例子:左鞋和右鞋。只有按一定比例配套增加,效用才真正提高。
因此其无差异曲线呈 L 形。
Linear 效用函数#
u(x)=i=1∑Nαixi.两种商品时:
u(x1,x2)=ax1+bx2.它对应完全替代品(perfect substitutes)。
因为两种商品可以按照固定比例互相替代,所以无差异曲线是直线。
CES 效用函数#
CES = Constant Elasticity of Substitution,不变替代弹性。
一般形式:
u(x)=(i=1∑Nαixiρ)1/ρ,ρ≤1.两种商品时:
u(x1,x2)=[γx1ρ+(1−γ)x2ρ]1/ρ.ρ 控制两种商品之间的替代程度。
CES 的重要之处在于:它可以把几种常见偏好统一到一个框架里:
- ρ→1:趋近线性效用函数 → 完全替代;
- ρ→0:趋近 C-D 效用函数;
- ρ→−∞:趋近 Leontief 效用函数 → 完全互补。
WARNINGρ=0 时原表达式本身不能直接代入计算;这里说的是 ρ→0 的极限。
CES 的商品加总(aggregation)#
课件给出一个很有用的性质:可以先把一组商品聚合成一个“复合商品”。
令
v=(i=1∑Lαixiρ)1/ρ,w=(i=L+1∑Nαixiρ)1/ρ.则原 CES 结构可以继续写成:
u(x)=(vρ+wρ)1/ρ.直观上:
先把一组细分商品合成为“商品组 v”,另一组合成为“商品组 w”,再研究两个商品组之间的替代关系。
这使 CES 在宏观、贸易、产业等模型里非常方便。
拟线性(quasi-linear)效用函数#
u(x)=x1+v(x−1),其中
x−1=(x2,x3,…,xN).x1 称为 计价物(numeraire)。
两种商品时:
u(x1,x2)=x1+v(x2).它的特点是:效用关于 x1 是线性的,因此 x1 的边际效用恒定。
效用函数可以嵌套组合#
课件给出的例子是:
u(x0,x)=x01−γ(i=1∑Nαixiρ)γ/ρ.可以分两层理解:
- x 内部先用 CES 结构聚合;
- 聚合后的 x 与 x0 再构成 C-D 关系。
所以现实建模时,常见效用函数并不一定单独使用,也可以按经济含义做成嵌套结构。
无差异集与无差异曲线#
给定一个消费束 x∗,与它无差异的所有消费束构成无差异集(indifference set):
I(x∗)={x∈X:x∼x∗}.因为效用函数表示偏好:
I(x∗)={x∈X:u(x)=u(x∗)=u∗}.在两种商品情况下,这就是无差异曲线(indifference curve):
u(x1,x2)=u∗.C-D 无差异曲线#
若
u(x1,x2)=Ax1αx2β=u∗,解出 x2:
x2=(Ax1αu∗)1/β.若两种商品都是“越多越好”,更高的无差异曲线代表更高的效用水平。
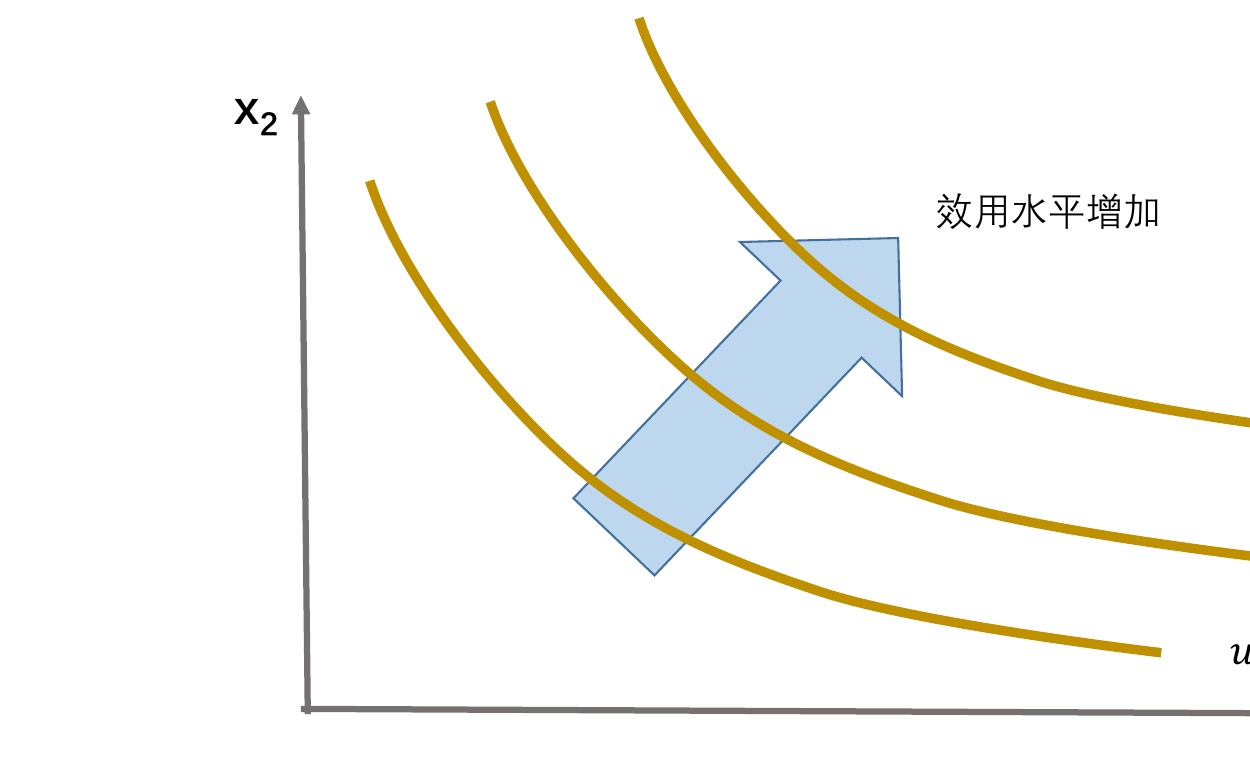
不同效用函数对应的典型无差异曲线#
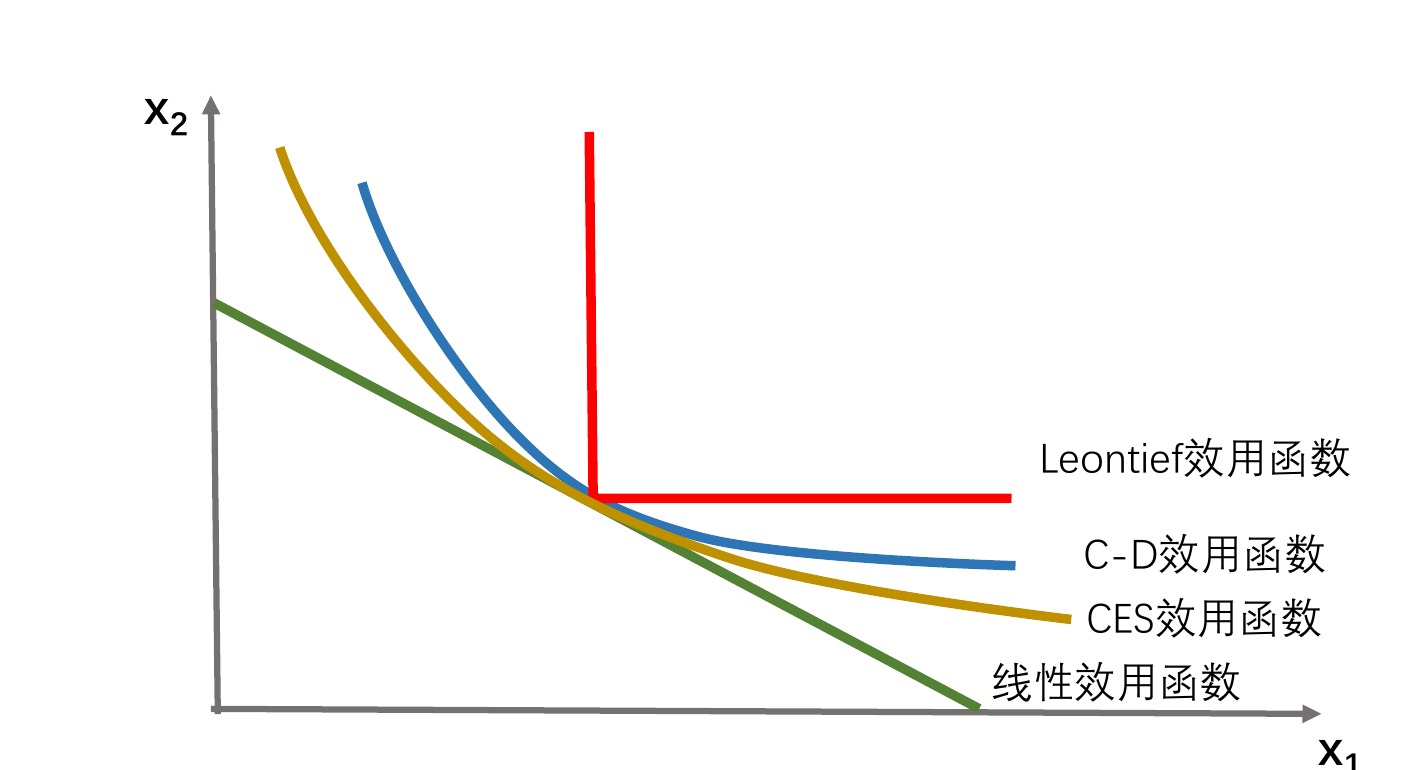
- Leontief:L 形 → 完全互补;
- C-D:平滑、向原点凸;
- 一般 CES:形状介于完全替代与完全互补之间;
- Linear:直线 → 完全替代。
TIP无差异曲线比效用数值本身更接近“偏好”的本质。
如果两个效用函数产生完全相同的无差异曲线,并保持高低方向一致,它们就代表同一个偏好。
效用函数的性质#
边际效用#
边际效用(marginal utility, MU):在其他商品数量不变时,某一种商品消费量边际增加所带来的效用变化。
对商品 i:
MUi(x)=∂xi∂u(x).若商品“越多越好”,通常有:
MUi(x)≥0.但要注意:MU 取决于你给效用函数用了什么数字刻度。
同一个偏好经过单调递增变换后,效用函数会变,MU 通常也会变。
因此 MU 具有明显的基数特征。
边际效用递减#
边际效用递减规律(law of diminishing marginal utility):随着某种商品消费量增加,再多消费一单位所增加的效用越来越小。
数学上:
∂xi∂MUi(x)=∂xi2∂2u(x)≤0.课件将其称为 Gossen’s First Law(戈森第一定律)。
直观例子:
- 很饿时第一块面包带来的满足感很大;
- 吃到第五、第六块时,再增加一块的额外满足通常已经很小。
课件还把这一现象与心理学中的 affective habituation(情感习惯) 和 hedonic adaptation(享乐适应) 联系起来,用来帮助直观理解“同一种刺激重复出现后,新增感受趋弱”。
WARNING边际效用递减不是序数偏好的不变性质。
同一个偏好可以用不同的单调变换效用函数表示,而二阶导数的符号可能受到变换影响。因此后面研究偏好形状时,更重要的是 MRS、凸性等序数概念。
边际替代率 MRS#
边际替代率(marginal rate of substitution, MRS):沿着同一条无差异曲线,增加一种商品时,为维持效用不变,需要用多少另一种商品来补偿。
在两种商品情形,沿无差异曲线:
u(xi,xj)=uˉ.全微分:
du=MUidxi+MUjdxj=0.因此:
MUidxi=−MUjdxj,进而得到:
dxidxj=−MUjMUi.课件采用的定义是:
MRSij=dxidxj=−MUjMUi.它就是无差异曲线在该点的斜率。
WARNING不同教材对 MRS 的符号约定可能不同。
- 本课课件:MRSij=dxj/dxi<0;
- 另一些教材把“愿意放弃多少 xj”定义成正数,因此写成 −dxj/dxi=MUi/MUj。
做题时先看老师采用哪一种约定。
直观理解#
如果某点:
MRS12=−3,可以理解为:
在保持效用不变的局部范围内,x1 增加约 1 单位时,消费者愿意减少约 3 单位 x2。
为什么 MRS 不受单调递增变换影响#
这是本讲一个很关键的逻辑。
设新的效用函数为:
v(x)=f(u(x)),f′(u)>0.对商品 i:
∂xi∂v=f′(u)∂xi∂u=f′(u)MUi.同理:
∂xj∂v=f′(u)MUj.所以新的 MRS 为:
MRSijv=−f′(u)MUjf′(u)MUi=−MUjMUi=MRSiju.中间共同的 f′(u) 被约掉了。
因此:
MU 会因为效用刻度变化而变化;MRS 不会。
MRS 保留的是偏好的局部斜率信息,所以属于序数偏好本身的性质。
偏好凸性#
偏好凸性(convexity)的定义:如果
x⪰z,y⪰z,则对任意 α∈[0,1]:
αx+(1−α)y⪰z.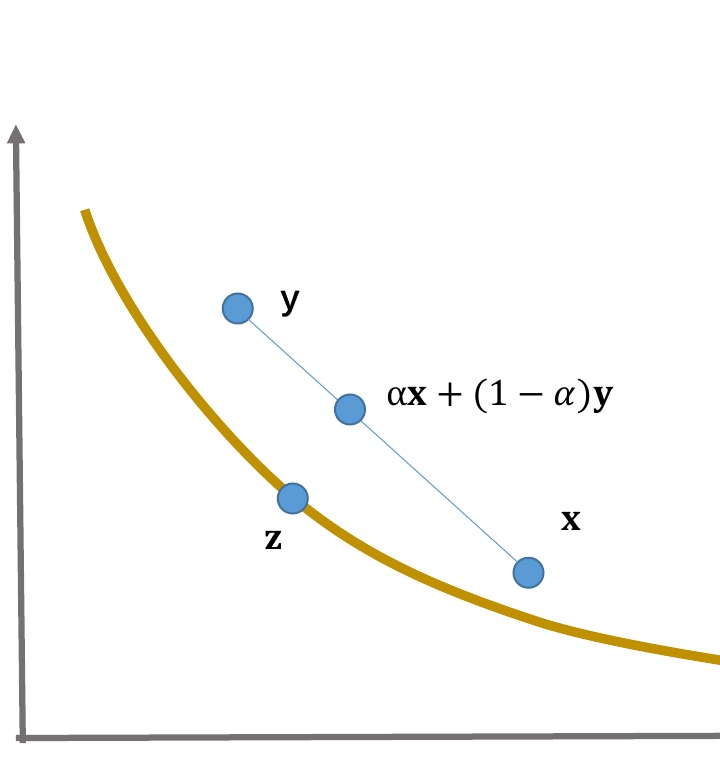
这里的
αx+(1−α)y是 x 与 y 的加权平均消费束,也就是连接两点线段上的某一点。
直观上:
如果 x 和 y 都至少和 z 一样好,那么把 x、y 混合起来的组合,也不会比 z 更差。
这体现消费者对**多样化(diversity)**的偏好。
非凸偏好#
课件同时给出了非凸的无差异曲线形状:
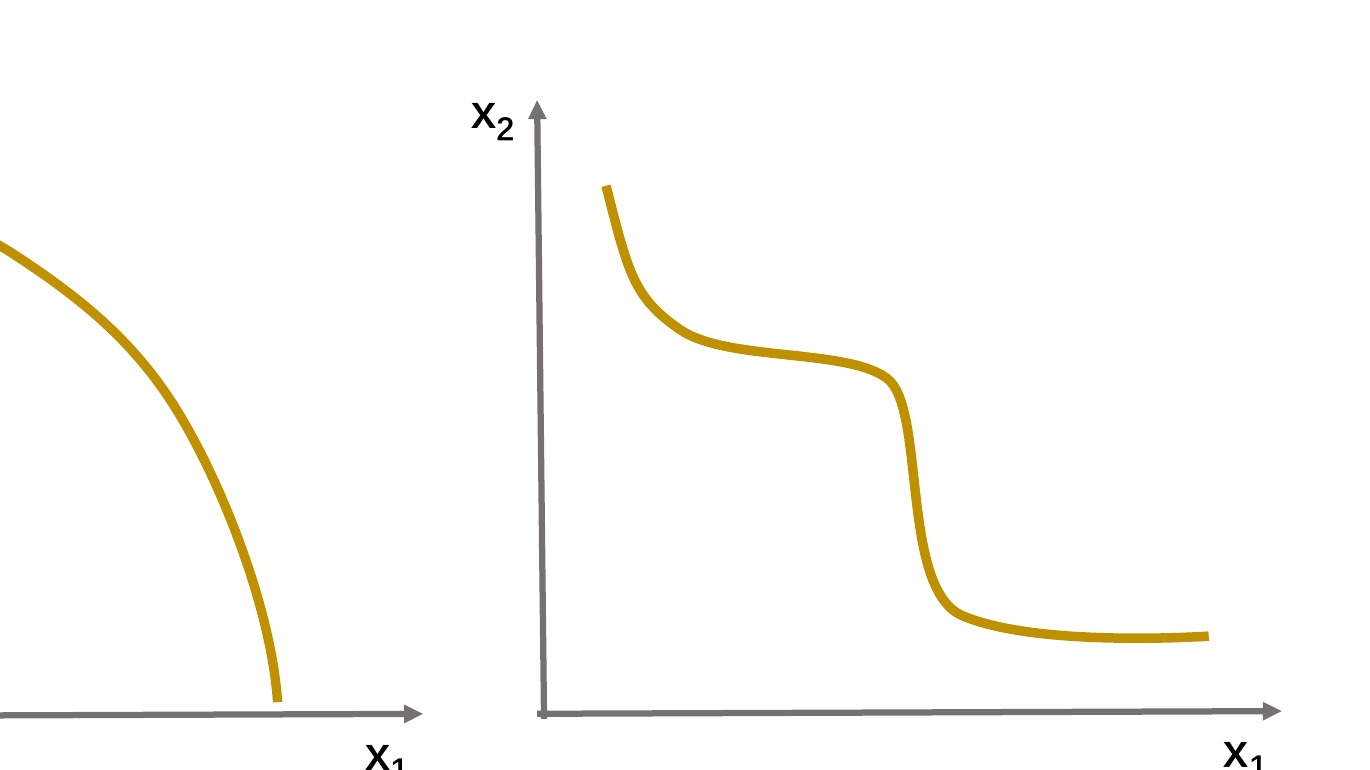
非凸时,两端消费束都可能很好,但它们的平均组合反而更差,这与“喜欢多样化”的常见假设相冲突。
边际替代率递减#
边际替代率递减的直观含义:
随着商品 x1 越来越多,消费者为了再得到一点 x1,愿意放弃的 x2 越来越少。
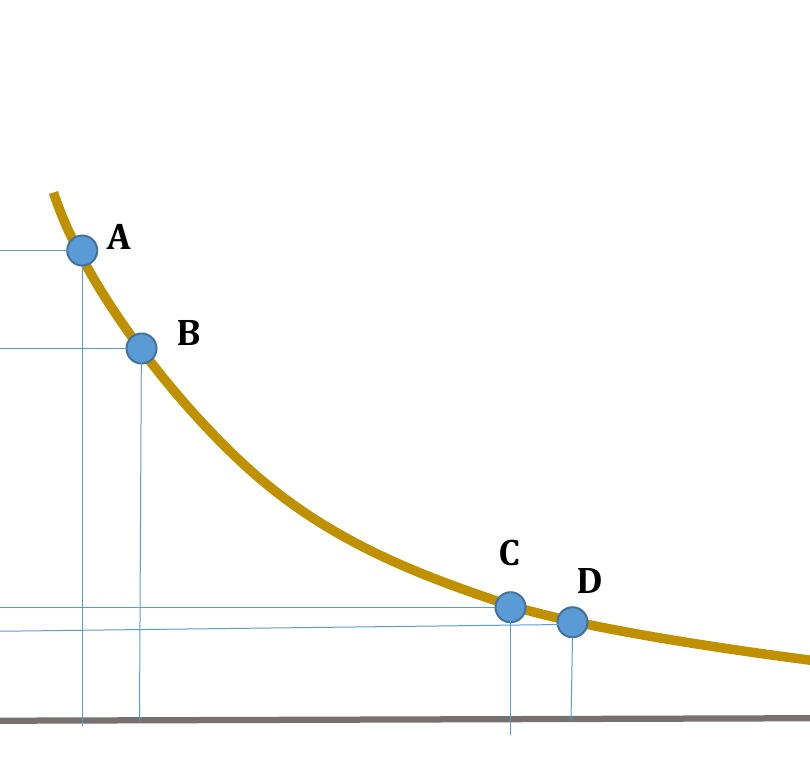
沿图中的 A → B → C → D:
- 左侧 x1 很少、x2 很多时,消费者很缺 x1,愿意用较多 x2 换一点 x1;
- 右侧 x1 已经很多、x2 较少时,继续增加 x1 的吸引力变小,愿意放弃的 x2 也减少。
因此无差异曲线会逐渐变平:
∣MRS12∣↓as x1↑.课件强调:
边际替代率递减源于偏好凸性。
对光滑、单调的偏好来说,向原点凸的无差异曲线就体现了这一点。
与“边际效用递减”的区别#
这两个概念很容易混:
- 边际效用递减:看单个 MUi 随 xi 怎样变化,依赖效用函数的基数刻度;
- 边际替代率递减:看 MUi/MUj 的相对比率怎样变化,反映无差异曲线形状与偏好凸性。
所以不能简单把“边际效用递减”当成“边际替代率递减”的同义表达。
替代弹性#
**替代弹性(elasticity of substitution)**衡量:
商品消费比例变化,对边际替代率变化的敏感程度。
课件定义:
σij=dln∣MRSij∣dln(xj/xi).为什么用对数?
因为
dlnz≈zdz,所以它比较的是百分比变化。
可以把替代弹性理解为:
σij≈MRS 绝对值的百分比变化消费比例的百分比变化.
- σ 大:相对价格 / MRS 变化一点,消费比例就调整很多 → 容易替代;
- σ 小:MRS 变化很多,消费比例仍不愿调整 → 不容易替代。
因为 MRS 在单调递增变换下不变,所以替代弹性也属于偏好本身的序数性质。
CES 效用函数与替代弹性#
两种商品的 CES 效用函数:
u(x1,x2)=[γx1ρ+(1−γ)x2ρ]1/ρ.第一步:求边际效用之比#
对 x1:
MU1=[γx1ρ+(1−γ)x2ρ]ρ1−1γx1ρ−1.对 x2:
MU2=[γx1ρ+(1−γ)x2ρ]ρ1−1(1−γ)x2ρ−1.共同部分约掉:
∣MRS12∣=MU2MU1=1−γγ(x2x1)ρ−1.第二步:取对数#
ln∣MRS12∣=ln1−γγ+(ρ−1)lnx2x1.因为
lnx2x1=−lnx1x2,所以:
dln∣MRS12∣=(1−ρ)dlnx1x2.于是:
σ12=1−ρ1.这就是“Constant Elasticity of Substitution”的来源:给定 ρ 后,替代弹性是一个常数。
对应关系:
- ρ→1:σ→∞ → 完全替代;
- ρ→0:σ=1 → C-D;
- ρ→−∞:σ→0 → 完全不可替代。
最优化的数学问题#
一维无约束极值#
考虑:
xmaxf(x).若最优点 x∗ 是光滑函数的内部极值点,则一阶必要条件(FOC)为:
f′(x∗)=0.但 f′(x∗)=0 只说明曲线在这里“变平”,不能单独保证它是最大值。
因此还要看二阶条件(SOC):
f′′(x∗)<0;f′′(x∗)>0.几何上:
- f′′<0:曲线在该点附近向下弯;
- f′′>0:曲线在该点附近向上弯。
有约束最优化为什么更复杂#
现在加入约束,例如:
x≤xc.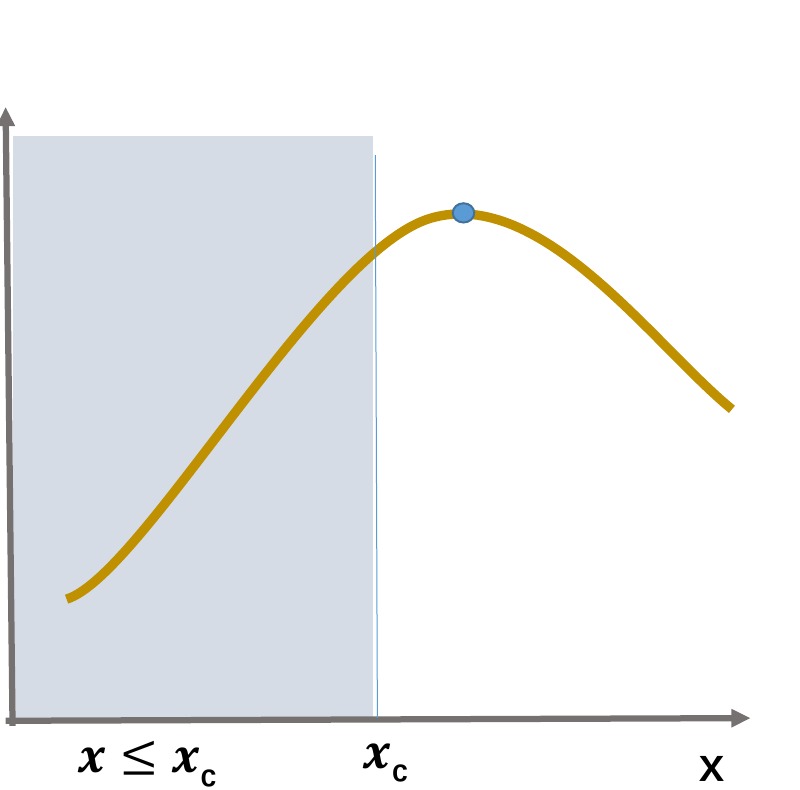
原来无约束的极大值点,可能已经落在可行域外面。
此时真正最优点有两种典型情况:
- 内部最优:无约束最优点刚好仍在可行域内部;
- 边界最优:无约束最优点不可行,只能停在约束边界。
因此,面对约束时,简单使用
f′(x)=0可能直接错过最优点。
拉格朗日方程#
考虑:
xmaxf(x)subject to
g(x)≤0.本课采用的最大化拉格朗日函数写法是:
L(x,λ)=f(x)−λg(x).拉格朗日法的核心思想是:
把“约束”通过乘子 λ 放进目标函数,使约束优化问题能够用类似无约束微分的方法处理。
如果机械地对 x 和 λ 都令偏导为 0:
∂x∂L=0,∂λ∂L=0,第二个式子会推出:
g(x∗)=0.这等于默认“最优点一定在约束边界上”。
但对于不等式约束,这不总成立。
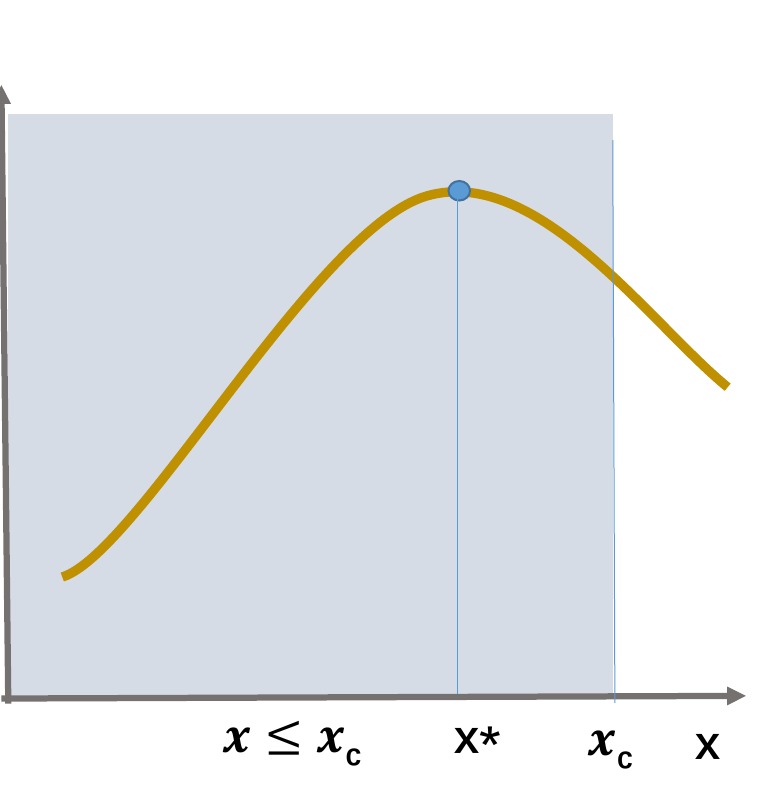
图中 x∗<xc,此时约束 x≤xc 并没有真正卡住最优点。
所以必须进一步引入 KKT / Kuhn-Tucker 条件。
库恩-塔克条件#
对于
xmaxf(x)subject to
g(x)≤0,采用
L=f(x)−λg(x),其一阶 KKT 条件可以整理为:
1. Stationarity(驻点条件)#
∂x∂L=f′(x∗)−λ∗g′(x∗)=0.2. Primal feasibility(原问题可行性)#
g(x∗)≤0.3. Dual feasibility(乘子可行性)#
λ∗≥0.4. Complementary slackness(互补松弛)#
λ∗g(x∗)=0.互补松弛是理解 KKT 的关键。
因为两个量相乘为 0,所以至少有一个必须为 0。
情况 A:约束起作用(binding constraint)#
如果约束刚好卡住最优点:
g(x∗)=0.此时可以有:
λ∗>0.经济含义:放松这个约束可能提高最优目标值,所以这个约束“有价值”。
情况 B:约束不起作用(unbinding / non-binding constraint)#
如果最优点严格位于可行域内部:
g(x∗)<0,互补松弛立即要求:
λ∗=0.也就是说,该约束虽然写在问题里,但没有真正限制最优选择。
TIP记忆 KKT 最直观的一句话:
约束若“卡住”最优点,乘子可以为正;约束若还有富余,乘子必须为 0。
多重约束#
如果有两个不等式约束:
xmaxf(x)subject to
g(x)≤0,h(x)≤0,则:
L(x,λ,μ)=f(x)−λg(x)−μh(x).每个约束都有自己的乘子和互补松弛条件:
λ≥0,λg(x)=0,μ≥0,μh(x)=0.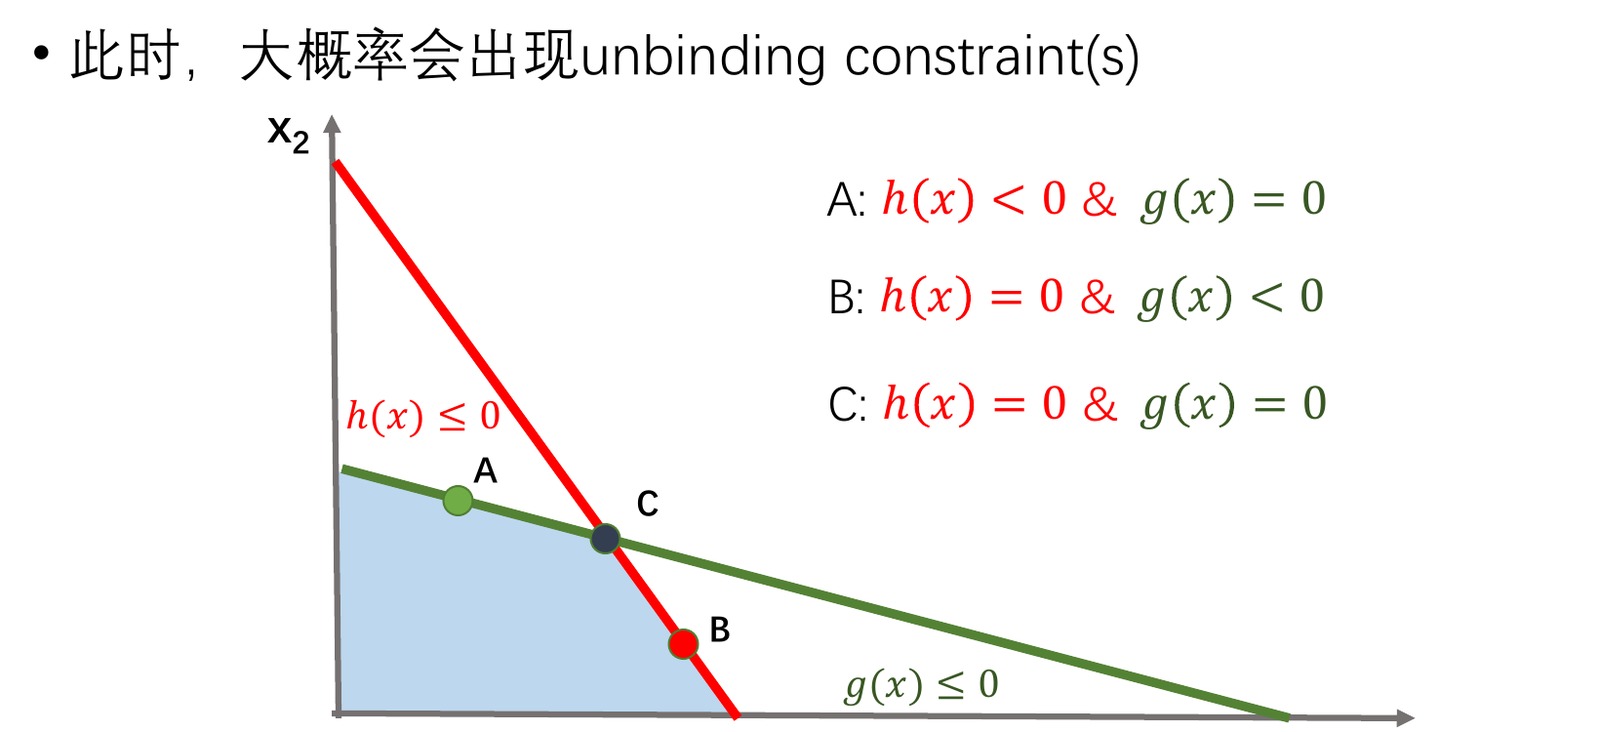
课件图中的三个点非常典型:
- A 点:g(x)=0,h(x)<0 → g 起作用,h 不起作用;
- B 点:h(x)=0,g(x)<0 → h 起作用,g 不起作用;
- C 点:g(x)=0 且 h(x)=0 → 两个约束都起作用。
多重约束下,出现至少一个 unbinding constraint 是很常见的。
隐藏约束、角点解与内点解#
做消费者问题时,经常有一些容易忘掉的约束,例如:
xi≥0.如果统一把约束写成
g(x)≤0,那么
xi≥0可以改写成:
−xi≤0.课件特别提醒要注意这种隐藏约束。
内点解(interior solution)#
所有非负约束都严格松弛,例如:
x1∗>0,x2∗>0.这时通常可以直接使用光滑的一阶条件。
角点解(corner solution)#
至少有一种商品消费量碰到边界,例如:
x2∗=0.此时不能再简单要求关于 x2 的普通内部 FOC 等于 0,必须结合 KKT 条件判断。
这也是为什么消费者选择里会出现“把钱全部花在一种商品上”的最优解。
最大化与最小化的符号约定#
本课建议先把约束统一写成:
g(x)≤0.然后:
最大化问题使用:
max L=f(x)−λg(x).最小化问题使用:
min L=f(x)+λg(x).这样更不容易把乘子的符号条件写乱。
多维空间的极值问题#
现在考虑:
f(x1,x2).二维函数不像一维曲线,某一点可能:
- 各方向都向上 → 局部最小值;
- 各方向都向下 → 局部最大值;
- 一个方向向上、另一个方向向下 → 鞍点(saddle point)。
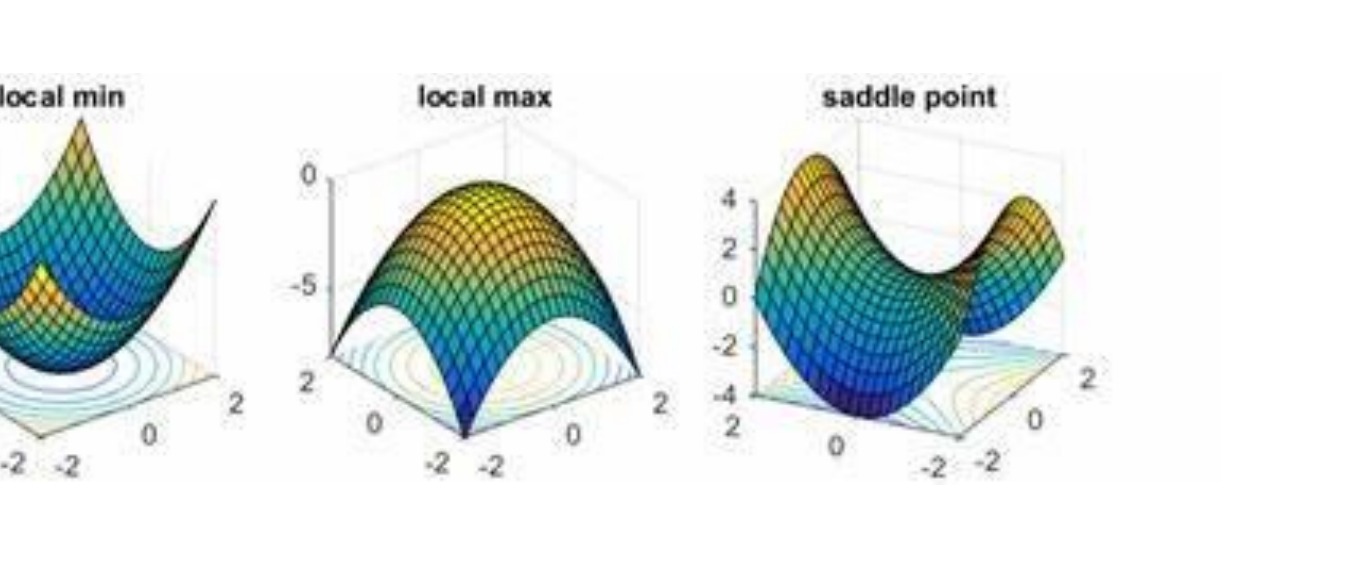
所以多维问题中,仅有一阶条件还不够。
一阶条件:梯度为 0#
全微分:
df=∂x1∂fdx1+∂x2∂fdx2.记:
f1=∂x1∂f,f2=∂x2∂f.则:
df=(f1,f2)(dx1dx2).如果在内部极值点,任意微小方向 (dx1,dx2) 的一阶变化都不能让函数继续上升或下降,就需要:
f1=0,f2=0.也就是:
∇f=0.二阶条件:看 Hessian#
二阶微分可以写成:
d2f=f11dx12+2f12dx1dx2+f22dx22,在二阶偏导连续时 f12=f21。
矩阵形式:
d2f=(dx1dx2)H:Hessian 海塞矩阵(f11f21f12f22)(dx1dx2).NOTE课件第 12 页的二阶微分公式中,右下角与部分下标存在明显的排版 / 识别重复。这里按 Hessian 的标准形式整理为 f22,并保留课件真正要表达的结论。
对于局部最大值,希望从该点往任意微小方向移动,函数的二阶变化都不为正:
d2f≤0.因此 Hessian 需要是负半定(negative semidefinite);若要严格局部极大,一般要求负定。
相应地:
- 局部最大:Hessian 负半定 / 负定;
- 局部最小:Hessian 正半定 / 正定;
- Hessian 呈不定性时,常见结果是鞍点。
TIP二维问题做题时的常用判别法(补充)
令
D=f11f22−f122.在驻点:
- D>0 且 f11<0 → 局部极大;
- D>0 且 f11>0 → 局部极小;
- D<0 → 鞍点;
- D=0 → 该判别法不能直接判断。
本讲知识链条#
这一讲的逻辑可以压缩成下面一条主线:
1. 偏好先被效用函数“数字化”#
x⪰y⟺u(x)≥u(y).效用函数只是偏好的表示工具,所以可以做任意严格单调递增变换。
2. 固定效用水平,得到无差异曲线#
u(x1,x2)=uˉ.曲线上的所有点对消费者来说同样好。
3. 沿无差异曲线做微小移动,得到 MRS#
MRS12=dx1dx2=−MU2MU1.MRS 描述消费者愿意如何在两种商品之间做局部替代。
4. 偏好凸性带来递减 MRS#
随着 x1 增多:
∣MRS12∣↓.这反映消费者通常偏好多样化消费。
5. 替代弹性衡量“替代有多容易”#
σ12=dln∣MRS12∣dln(x2/x1).CES 的替代弹性恰好恒定:
σ=1−ρ1.6. 最后进入选择问题:在约束下最大化效用#
后续消费者理论真正要解决的是:
xmaxu(x)subject to 预算约束以及 xi≥0 等条件。
数学工具就是本讲最后建立的:
- 内点问题:FOC + SOC;
- 等式 / 起作用的约束:Lagrange;
- 不等式与角点:KKT;
- 多维极值:梯度 + Hessian。
到这里,前面的“偏好几何”已经和后面的“消费者最优化”完整接上了。
