
课堂提醒(作业 / 测验 / 考试)
根据2026-10-12 约 2 小时 36 分钟的课堂转写核对:
- 线上学习要求(约 02:00:44):老师回顾此前安排,希望同学们通过线上课程把效用函数及其性质学清楚;课堂未重新系统讲授这部分预备知识。
- 复习建议(约 02:28:34):老师建议遇到不理解的部分,继续回看线上课程。
- 计分信息:在可辨认的课堂转写中,未核实到本节新布置的计分作业、截止日期、测试时间或本节考试说明。以上学习要求不应自行认定为计分作业;成绩相关安排仍以教学平台、教师或助教正式通知为准。
说明:原 Word 文档确实有教师语音转写,但因 DOCX 中存在不规范嵌套的文字标签,普通提取器漏读了正文;本版已从文档 XML 提取约 4.3 万字并与课件核对。录音仍是机器转写,文中纠正了明显误识别术语。
概述
本次课程由显示偏好与消费者选择的一致性出发,进一步研究:商品价格变化后,消费者的需求为什么会改变?如何把价格变化本身带来的影响与购买力变化带来的影响分开?
整堂课的主线是:
- WARP(显示偏好弱公理):用实际购买记录,检查消费者的选择是否自相矛盾。
- Slutsky compensation(斯勒茨基补偿):价格变化后调整收入,使原来的消费组合仍买得起。
- 价格变化的分解:总需求变化 = 受补偿的价格效应(替代效应)+ 收入效应。
- 受补偿的需求定律:运用 WARP 证明,单种商品价格上涨时,其受补偿需求不会增加。
- 价格指数的应用:拉斯佩雷斯指数和帕氏指数如何选择不同的数量权重。
- 序数效用与效用最大化(后半段重点):效用函数为什么能够表示偏好?为什么只强调效用次序?怎样用一阶条件、拉格朗日法和 Hessian 判断最优化?
TIP先记住本课最关键的区别:“名义收入不变”与“原有购买力不变”是两种不同的比较方式。 价格上涨而收入不变时,消费者购买力下降;斯勒茨基补偿通过调整收入,专门控制这部分变化。
课程对应关系:本节课堂先讲课件第六讲“斯勒茨基补偿与需求定律”,约 02:01 起切换至第十讲“效用最大化”,连续讲授至下课,并涉及序数效用、数学最优化的一阶和二阶条件。文件按个人进度命名 Lesson4.md。未收到单独教材电子版,本笔记以课件与本次课堂转写为依据,超出课堂讲解的辅助推导标为“理解补充”。
目录
- WARP:消费者选择的显示偏好弱公理
- 价格变化:为什么需要补偿
- 斯勒茨基补偿的定义与图像
- 斯勒茨基补偿例题
- 价格变化的分解
- 受补偿的需求定律及证明
- 斯勒茨基补偿在价格指数中的应用
- 序数效用与效用最大化
- 总结与公式速查
一、WARP:消费者选择的显示偏好弱公理
1. 从预算集和瓦尔拉斯需求说起
先回忆前面学过的内容:
- 价格向量:。
- 收入:。
- 预算集(budget set):
- 瓦尔拉斯需求函数(Walrasian / Marshallian demand):,表示在给定价格和收入下,消费者最终选择的商品组合。
在价格均为正、偏好局部非饱和的常见情形下,最优消费会用尽预算:
为什么要研究 WARP? 前面我们用偏好解释选择;现在反过来,利用观察到的选择,检验它们能否来自一套稳定、一致的偏好。
老师强调(00:04:19—00:04:58):人的“偏好”无法直接观察,商品价格、收入和选择行为却能观察。显示偏好原理在理论假设与经验检验之间搭起桥梁:观察消费者在买得起什么的情况下实际买了什么,进而推断或检验偏好假设。
2. 什么叫“显示偏好”(revealed preference)?
假设消费者在预算集 中选择了 ,但组合 当时也买得起。
- 他已经有机会买 ;
- 最后却选择了 ;
- 因而称 被直接显示偏好于 ,记为 。
这里的前提是: 也在当时的预算集内。如果 买不起,就不能通过消费者没有选择 来判断其偏好。
课堂类比:足球比赛与“显示出来的信息”(约 00:22)
老师把显示偏好类比成足球比赛:一支球队打赢另一支球队,双方在这次直接交锋中显示了一个比较结果;若两队从未交手,单凭比赛记录就不能断言哪支更强。循环赛让更多球队两两对阵,提供更多可观察的比较;淘汰赛可能让许多组合根本没有交锋。这个例子说明:被观察到的选择会揭示某些偏好排序,没有直接比较记录时仍存在信息空白。
类比有边界:足球成绩还受到运气、赛制等因素影响,而 WARP 的数学判断建立在特定的理性选择与预算可行性假设之上。
3. WARP 的定义
**WARP(Weak Axiom of Revealed Preference,显示偏好弱公理)**要求:在偏好保持稳定的前提下,不能出现两个不同的消费组合相互显示偏好、互相推翻的选择记录。
记两次观察为:
如果原先选的 在第二次预算中也买得起:
那么,当 时,WARP 要求:
也就是说,第二次选择的 必须在第一次预算集之外。
WARNING这一形式有一个常被省略的前提:两次选择的消费组合不同。如果 ,消费者两次都买相同组合,自然不会违反 WARP,不能强行套用严格大于号。
4. 为什么这个条件合理?
反过来想:假设 ,同时满足
那么第一次选 ,意味着 ;第二次选 ,又意味着 。
两种不同选择相互推翻,说明观察数据不满足显示偏好的弱公理。判断的关键是交叉检查“另一期的消费组合在本期是否买得起”。
5. 图示:三种情况下,哪些违反 WARP?
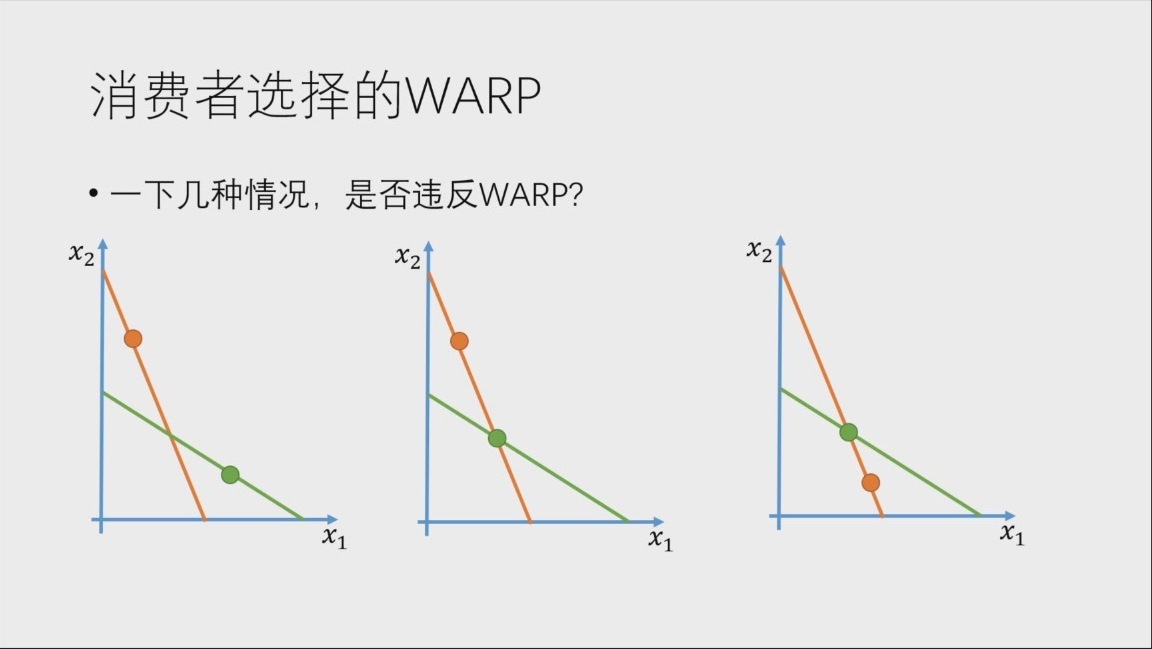
图中橙色与绿色分别代表两次预算线,同色圆点表示对应的实际选择:
- 左图:两个选择点各自在对方预算集之外;没有形成循环显示偏好,不违反 WARP。
- 中图:绿色选择点位于两条预算线交点,在橙色预算下买得起;橙色选择点在绿色预算下买不起,不违反 WARP。
- 右图:绿色选择点在橙色预算下买得起,橙色选择点也在绿色预算下买得起;两个不同的选择发生交叉显示偏好,违反 WARP。
TIP看图时,判断某一点“买不买得起”,看它是否位于另一条预算线上方或下方:在预算线及其下方表示买得起;在线上方表示买不起。点的横坐标或纵坐标单独变大,无法直接决定 WARP。
6. 课堂例题:利用消费数据检验 WARP
课件给出三次观察( 是两种商品价格, 是实际购买量):
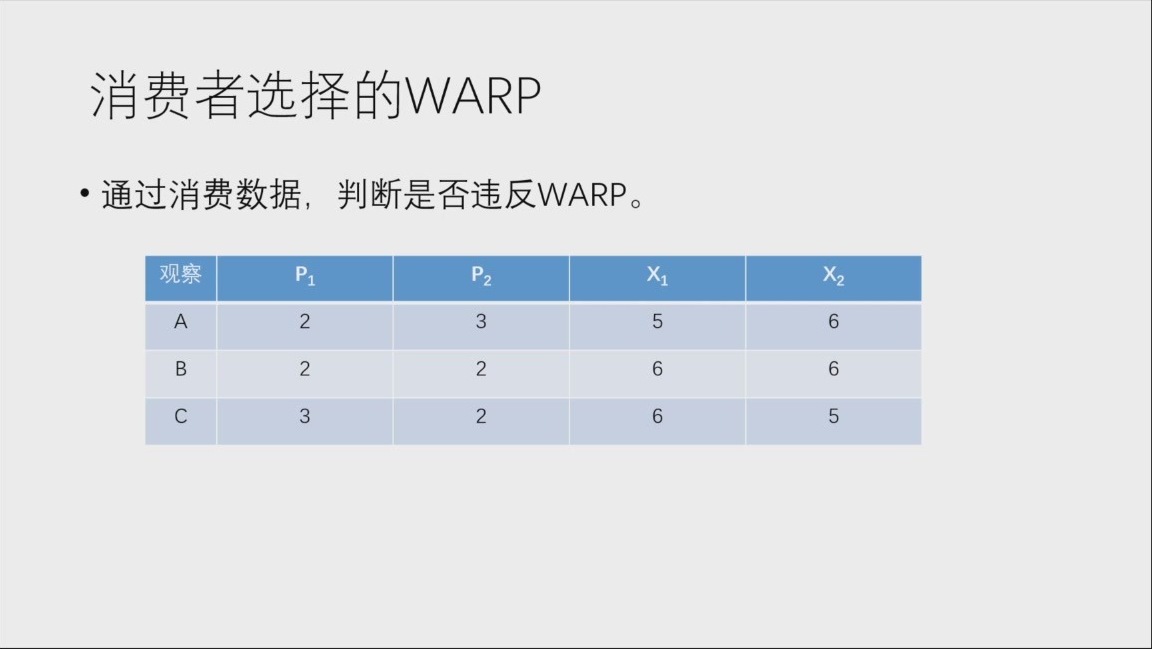
| 观察期 | 实际总支出 | ||||
|---|---|---|---|---|---|
| A | 2 | 3 | 5 | 6 | |
| B | 2 | 2 | 6 | 6 | |
| C | 3 | 2 | 6 | 5 |
第一步:构造“各期价格 × 各期消费组合”的交叉支出矩阵。 行是价格,列是消费组合:
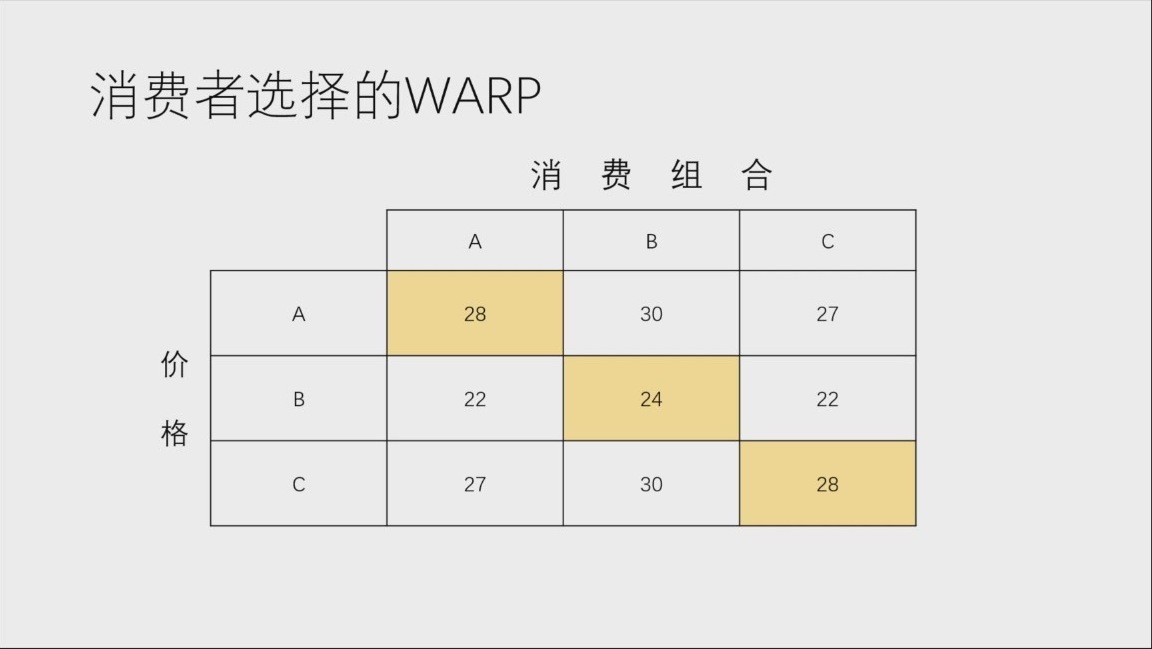
第二步:两两比较,看是否存在相互买得起的不同组合。
- A 与 B:A 价格下买 B 要 30,超过 A 的收入 28;B 价格下买 A 要 22,小于 B 的收入 24。只有一个方向买得起,不违反 WARP。
- A 与 C:A 价格下买 C 要 27 ≤ 28;C 价格下买 A 也只需 27 ≤ 28。两次均买得起对方最终选择的组合,违反 WARP。
- B 与 C:B 价格下买 C 要 22,小于 24;C 价格下买 B 要 30,大于 28。只有一个方向买得起,不违反 WARP。
结论:A 与 C 构成 WARP 违背,因此整组观察数据不满足 WARP。
老师的判题方法(约 00:15—00:21):先把“每期价格购买每期消费篮子”的支出写成矩阵。对角线是当期真实支出;每个非对角项与该行对角线比较,就知道对应的另一篮子是否买得起。如果同一对不同行列位置同时满足可负担性,就要检查这对选择是否构成 WARP 冲突。观察达到数十或数百期时,矩阵计算比逐一画预算线更方便。
快速判题方法:先计算每一期实际支出 ;再针对每一对不同的 ,检查
如果两个条件同时成立,且 ,就找到了直接违反 WARP 的证据。
二、价格变化:为什么需要补偿?
1. 不加补偿时,收入不变也会改变购买力
考虑价格由 变化到 ,名义收入仍为 :
消费者的需求由 变成 。这段变化同时包含:
- 相对价格变化:例如商品 1 更贵,消费者有动力用商品 2 替代商品 1。
- 实际购买力变化:即便银行卡里的收入数字没有变,面对更高的价格,原来的商品组合可能已经买不起。
研究价格影响时,最好把两种渠道拆开。
课堂用两个生活例子解释(约 00:32—00:36):工资没涨但物价涨了,名义收入原封不动,实际购买力仍会下降;食堂饭菜涨价,学生可能向家长提出增加生活费,以维持原先的消费水平。养老金和最低生活保障标准为什么需要随物价调整,也是同一个购买力补偿问题。统计中的名义 GDP 与实际 GDP同样涉及剔除价格变化的影响。
2. 斯勒茨基补偿的基本思路
假设消费者原来恰好花完预算,选择了组合 。价格变化后,问:如果我们把消费者收入调到刚好还能买原来的 ,需要多少收入?
这对应课件第 8 页提出的“补偿变化”问题。要区分:
- 价格变、名义收入固定:。
- 价格变、原组合仍可买:。
第二种比较就叫 斯勒茨基补偿变化。
三、斯勒茨基补偿的定义与图像
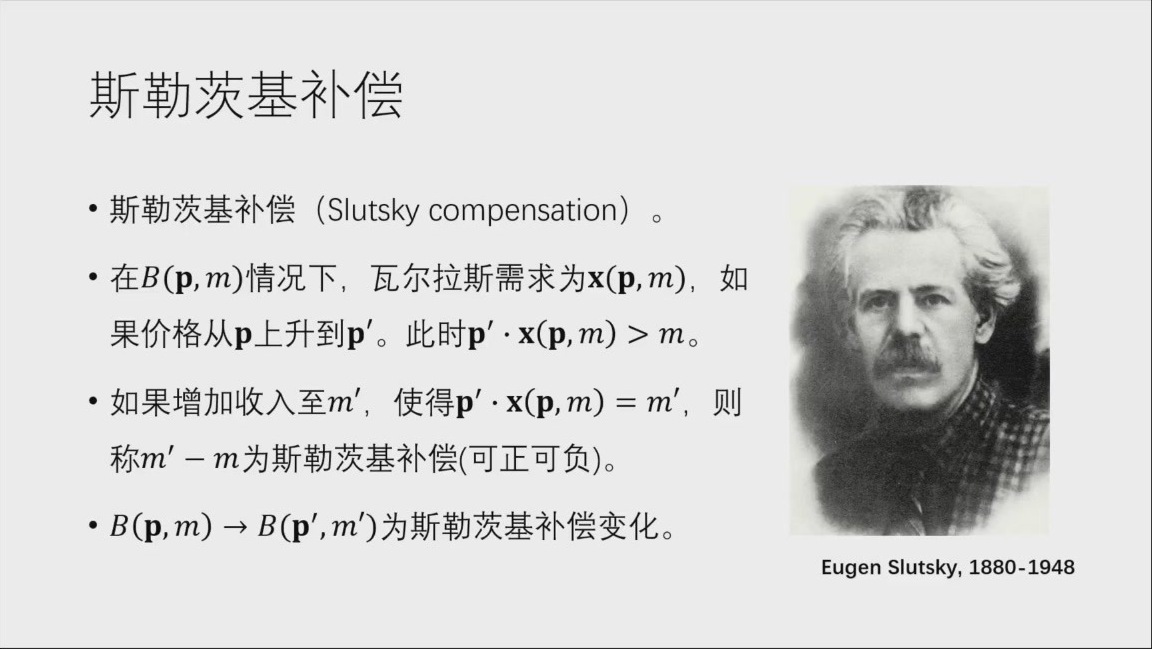
1. 定义:维持原消费组合的可负担性
令初始选择为
价格变化到 后,设置补偿收入 ,使原来的 在新价格下刚好买得起:
因此,**斯勒茨基补偿额(Slutsky compensation)**为:
如果只有第 1 种商品价格变化,则简化为:
直观理解:原本买了 单位商品 1;每单位涨价 ,为了继续买到原来那么多,收入就增加 。
注意:价格上涨时,补偿额可以为正;价格下降时,按这个规则计算的补偿额可以为负(相当于收回部分收入)。
2. 图像:三条预算线分别代表什么?
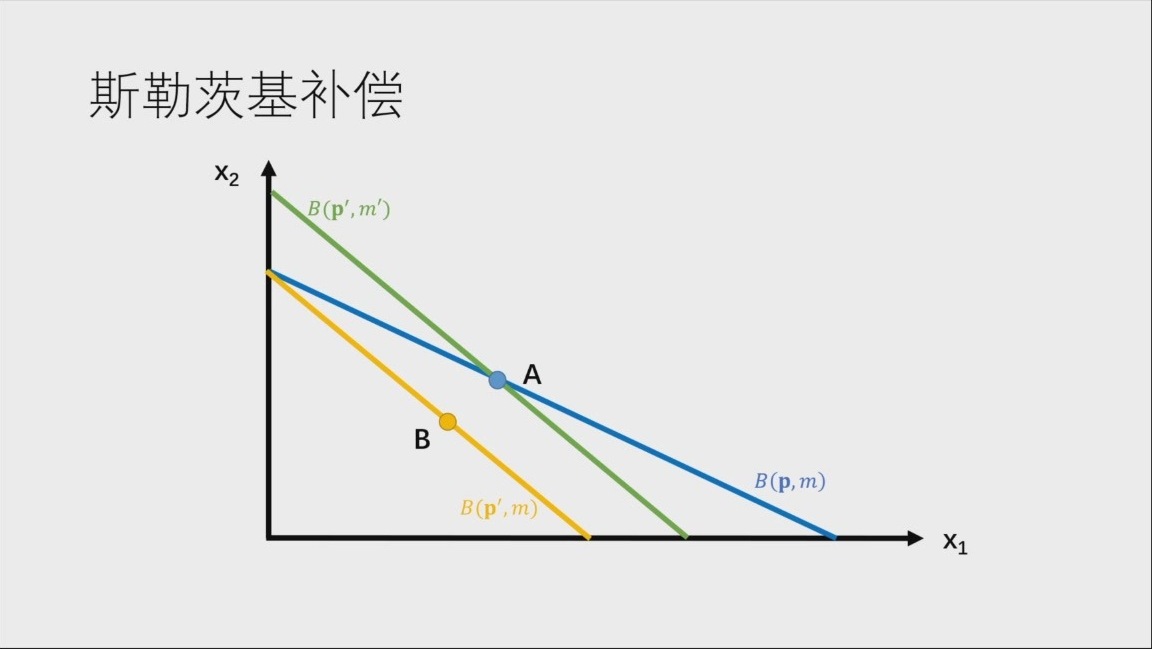
以商品 1 涨价、商品 2 价格不变为例:
- 蓝线 :涨价之前,原选择 位于蓝线上。
- 黄线 :涨价之后但收入不增加。由于商品 1 变贵,预算线围绕商品 2 轴截距向内旋转;原组合 可能买不起。
- 绿线 :保持涨价后的斜率,再增加收入,使预算线正好经过原来的消费选择点 。
所以:蓝线 绿线是斯勒茨基补偿变化;蓝线 黄线是不补偿的实际价格变化。
WARNING斯勒茨基补偿仅保证原有组合仍买得起,不要求消费者保持原效用水平,也不保证补偿后的最优选择仍是 。消费者可以沿新的预算线重新优化,选择另一个组合。课件图中的 是用于讲解预算变化的示意点;没有无差异曲线时,不能仅凭预算线唯一推出最优点的位置。
课堂反复强调:买得起 ≠ 一定会买(约 00:45—00:47)
图中,绿线让旧组合 恰好可负担。但新的相对价格改变后,消费者可能沿绿线挑选新最优组合 。老师用 WARP 解释:如果 落到让旧价格和补偿新价格下都能互相负担、却又分别选择不同篮子的区域,就与 WARP 冲突;因此补偿后的选择受到了方向性约束。这一几何观察正是后文“受补偿需求定律”的起点。仅凭预算线无法确定 的唯一位置,只能排除不一致的区域。
3. 为什么“补偿后的新预算线”一定经过旧选择点?
因为新预算线的方程是
把旧消费组合 代入,就得到
恰好满足方程。补偿收入的定义就是为实现这一几何效果而构造的。
四、斯勒茨基补偿例题
例题 1:两种商品的价格从 变成
课件给出的数据:
原选择为 ,价格变化后实际选择变为 。
第一步:计算原来的总支出
第二步:在新价格下购买原组合需要多少收入?
第三步:计算斯勒茨基补偿
也可以直接计算:
含义:商品 2 每单位涨价 1 元,原来买 6 单位;为了仍能负担原组合,需要增加 6 元收入。课堂上老师反复说明:要按旧消费篮子计算需要的补偿,补偿之后消费者可以重新选择。
TIP课件同时给出“实际需求从 变成 ”。它描述的是不补偿、收入保持 24 时的实际结果;补偿后的选择 未由这些数据给出,不能直接认定仍为 或 。
例题 2:已知需求函数
题目(原课件第 16、18 页):某种商品的需求函数为
初始收入 元,商品价格由 元上涨到 元,求斯勒茨基补偿。
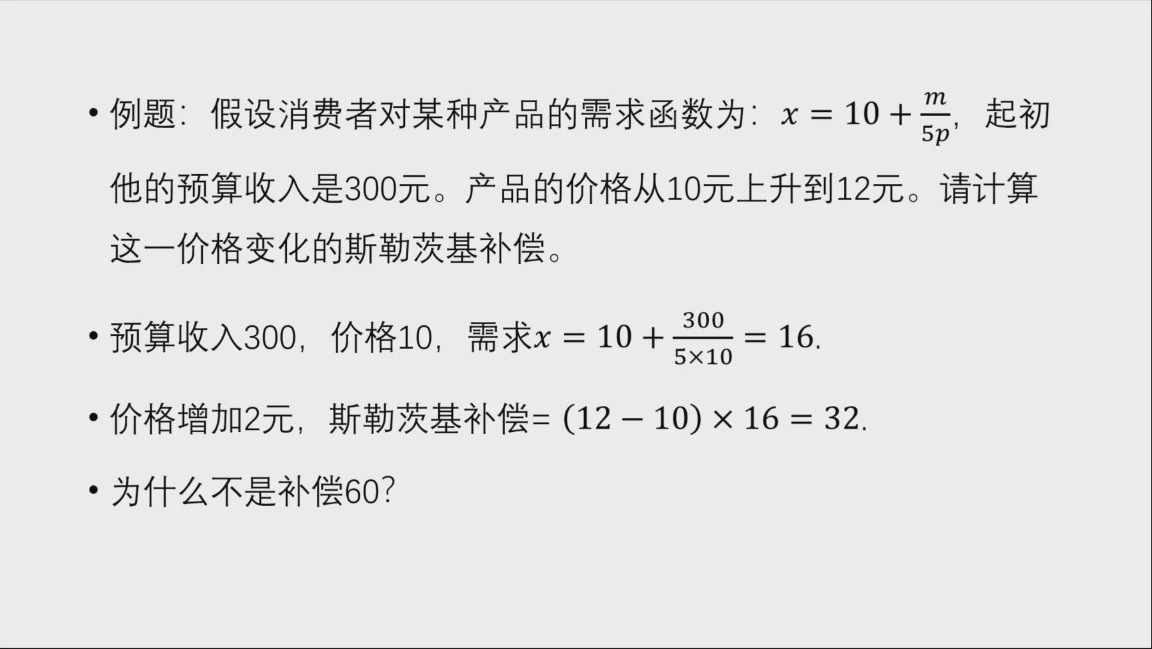
第一步:先算涨价前原本购买多少
第二步:每单位涨价 2 元,所以补偿原有的 16 单位
第三步:补偿后的名义收入
为什么补偿是 32 元,而非 60 元?
老师在约 01:01—01:06 特别提醒:不少同学算出 60 元,原因是误将“新价格下最优需求仍等于 16”当成补偿目标。如果强行让 ,确实可解出 ,于是得到 元;但那种计算要求实际新最优需求量不变,比 Slutsky 的“原组合还买得起”要求更强,因而多给了钱。
另一个容易混淆的数值是 :它相当于将全部收入按这种商品原价格折算为 30 单位,再补每单位 2 元;但题目中的实际旧需求量只有 16 单位。这同样不能作为 Slutsky 补偿依据。
但根据题目给出的实际需求,消费者原本只购买了 16 单位该商品;其他收入可能用于购买其他商品。斯勒茨基补偿依据原实际消费量计算,所以是 元。
理解补充:补偿后真的还买 16 单位吗?
不会因为“旧组合仍买得起”就必然保持原选择。将新价格和补偿后的收入重新代入需求函数:
无补偿时:
因此:
- 涨价前:;
- 涨价后,得到斯勒茨基补偿:;
- 涨价后,没有补偿:。
在这个例子中,即使补了 32 元,消费者也会因为相对价格改变而减少该商品需求;补偿额与“让商品购买数量恒定所需的收入”是不同概念。
五、价格变化的分解
1. 为什么需要拆分?
观察从 到 的需求变化,我们希望知道:
- 有多少变化来自价格相对关系的改变;
- 又有多少变化来自涨价后实际购买力下降。
方法是在起点和终点之间插入一个“补偿后的中间状态”。
2. 三个预算集、三个消费组合
课件给出的变化路径是:
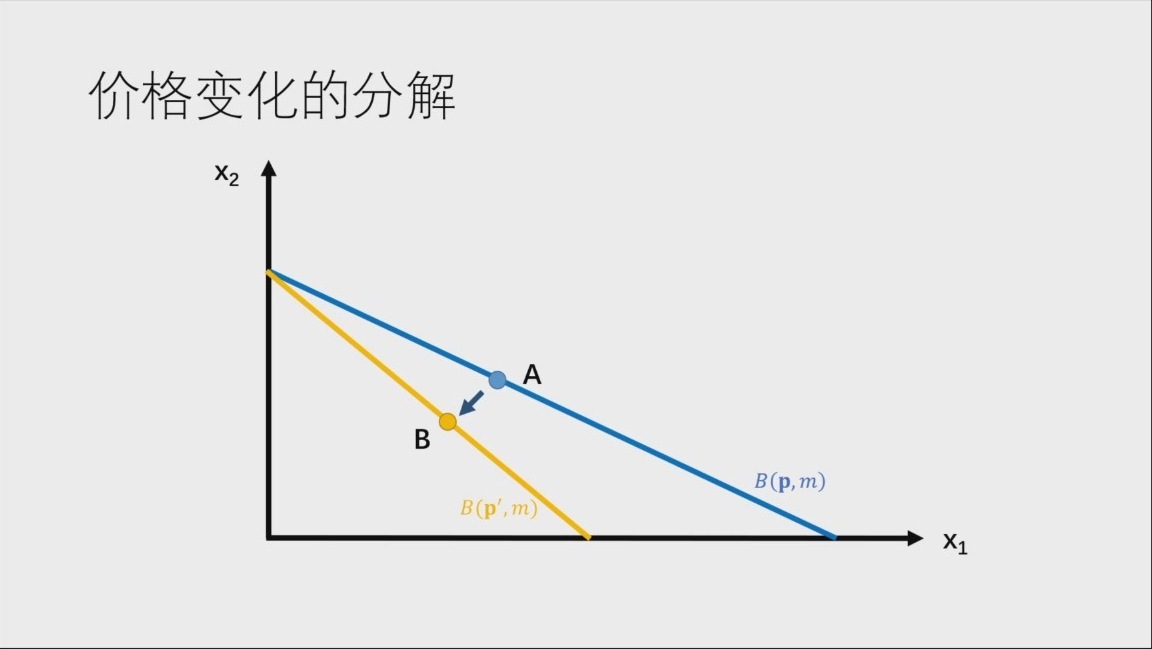
分别定义:
- 第一步(旧价格 新价格,同时调整收入):,对应受补偿的价格效应 / 斯勒茨基替代效应。
- 第二步(价格固定在新价格,收入从 回到 ):,对应收入效应。
3. 代数分解:总变化 = 替代效应 + 收入效应
因为“加上再减去同一个 ”不会改变结果:
所以:
这里的“替代效应”遵循 Slutsky 的补偿定义。它与“保证效用不变”的希克斯补偿效应有关,但两个补偿标准不同(理解补充)。
4. 用上一个数值例题完成整套分解(理解补充)
从 ,到 ,再到 :
验证:
这个例子里商品价格上涨,替代效应使需求下降;收入由 332 元回落至 300 元,收入效应又进一步减少了需求。
WARNING不能把补偿额 直接当作替代效应。 前者是“货币金额”,后者是“消费数量变化”,单位和经济含义均不同。
六、受补偿的需求定律及证明
1. 结论:补偿后,需求与自身价格反向变化
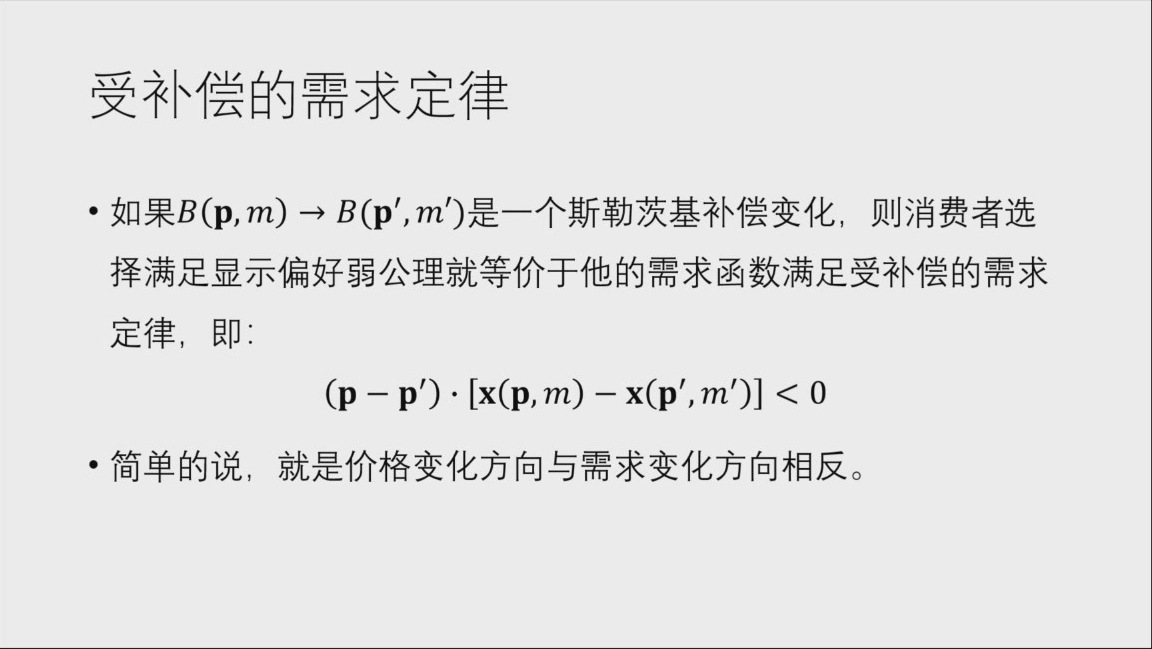
课件的核心结论是 Law of Compensated Demand(受补偿的需求定律)。
设价格从 变为 ;对原消费组合作斯勒茨基补偿后,消费者从 重新选择 ,那么在 WARP 和预算用尽等适用前提下:
若两期消费组合确实不同,课件给出严格版本:
经济直觉:当一种商品相对价格上升、同时保证原有消费组合仍买得起时,消费者不会因为这个相对涨价而增加对该商品的需求。
老师为何先讲向量夹角和内积?(约 00:25—00:27、01:21)
“一种商品价格与需求反向变化”只需比较两个数的正负号。面对多种商品时,价格变化 与需求变化 都是向量,老师转而采用线性代数的内积刻画整体方向:
- 内积 :夹角小于 ,整体同向。
- 内积 :两向量正交(也可能有零向量)。
- 内积 :夹角大于 ,整体反向。

这解释了下面为什么要证明一个向量内积非正的不等式,以及为何当只变动一种商品价格时,能够得到最熟悉的“涨价—受补偿需求减少”的标量结论。
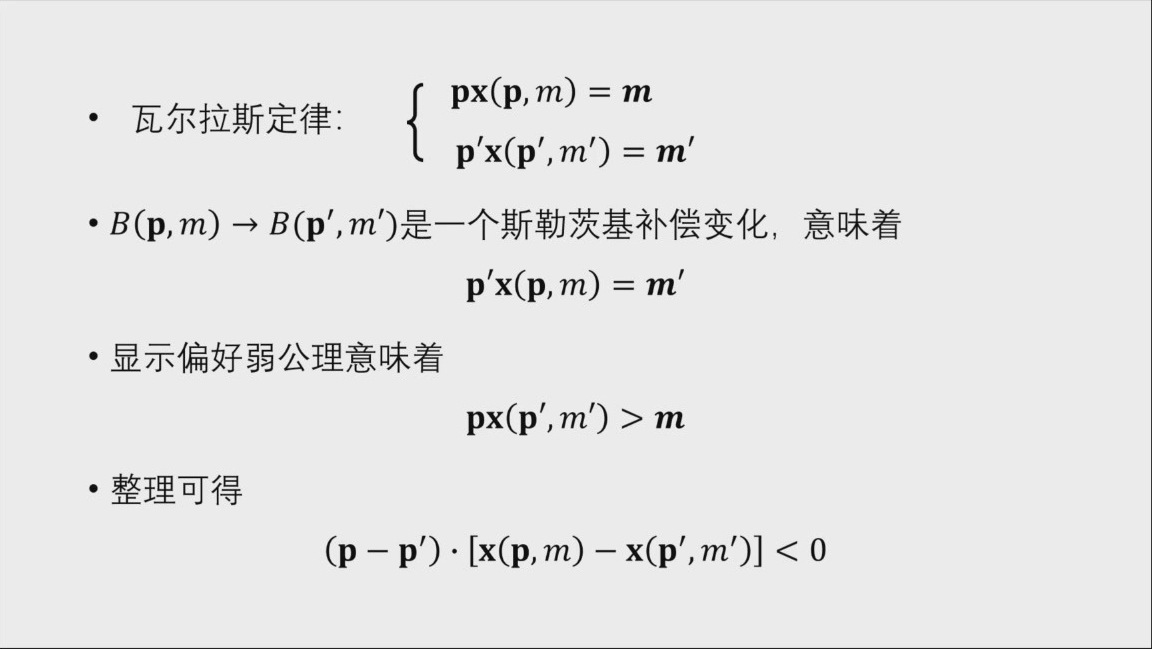
2. 这条不等式从哪来?逐步证明
第一步:记录旧状态。
原消费 是旧价格和旧收入下的最优消费,并且花完预算:
第二步:构造斯勒茨基补偿状态。
让新预算线经过旧选择点:
补偿后的最优选择 也花完新预算:
第三步:使用 WARP。
在新预算下, 明明买得起(第 2 式),消费者却选择了 。如果两个组合不同,WARP 意味着 在旧预算中买不起:
第四步:整理成课件中的向量内积。
因此得证。若两个消费组合相同,左式为 ,所以总体结论写成 更完整。
3. 只改变第 1 种商品的价格,会得到什么?
设其他商品价格不变,仅 改变,那么刚才的内积中,只有第 1 个分量保留:
情况 A:商品 1 涨价,,因此 。为了让乘积不大于 0,必须有:
情况 B:商品 1 降价,,因此 。于是:
两种情况合起来:
单独一种商品涨价,受斯勒茨基补偿的需求不会增加;降价时,受补偿需求不会减少。
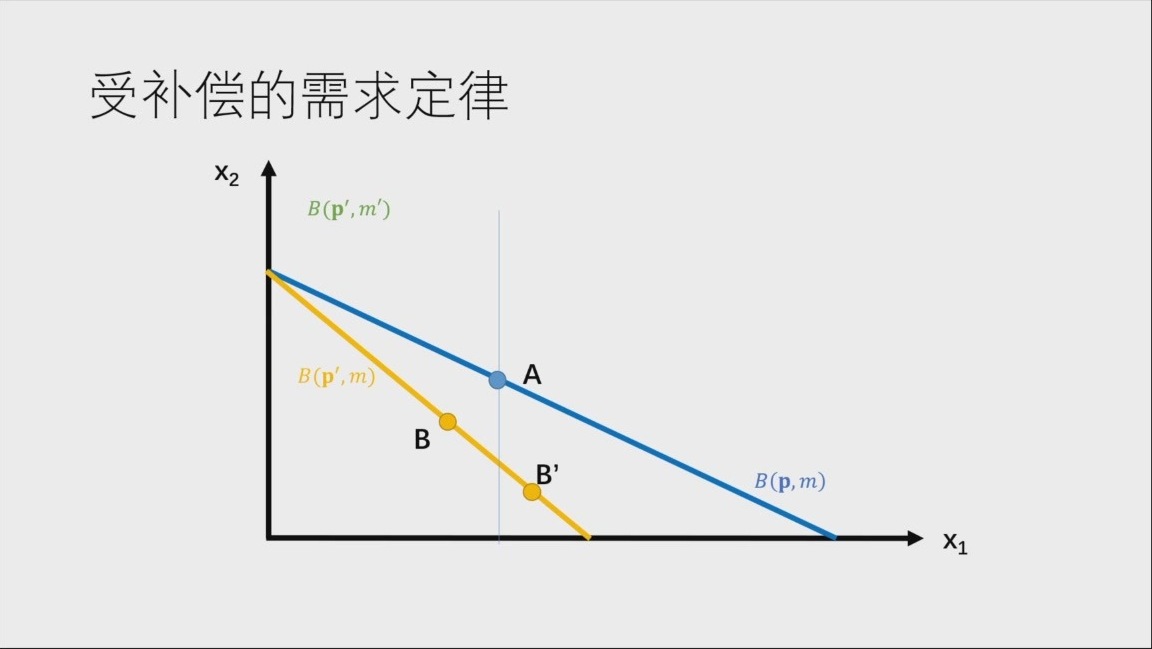
4. 为什么强调“受补偿”?
对于未经补偿的马歇尔需求,价格上涨伴随购买力下降,收入效应可能与替代效应方向相反。
- 正常商品(normal good):收入下降通常使需求下降,和涨价的替代效应同向。
- 低档商品(inferior good):收入下降可能使需求上升,收入效应与替代效应方向相反。
- 吉芬商品(Giffen good):如果反向收入效应足够强,总需求有可能随自身价格上涨而上升。
以上是为理解课件定律适用范围而添加的教材常见概念补充。它说明为什么课件特意证明受补偿的需求定律。
WARNING适用范围要注意两点:一是这里只能直接推出受补偿需求方向的结论;二是若多种商品价格同时改变,向量内积 表示整体价格—数量变动关系,通常不能据此直接断言每一种商品的需求都与各自价格反向变化。
七、斯勒茨基补偿在价格指数中的应用
1. 实际问题:养老金应该怎样随物价调整?
假设养老金领取者原来在基期面对价格 ,选择消费组合 ,总支出为
到报告期,价格变为 。如果目标是至少能够继续购买原来的消费组合,则需要
因此,维持原消费篮子购买能力的收入倍数为
这就是课件引出的 Laspeyres Price Index(拉斯佩雷斯价格指数,简称拉氏指数)。
课堂约 01:33 与 01:46—01:50 强调其政策意义:如果收入增长倍数恰好等于拉氏价格指数,就可以按报告期价格再次购买原消费篮子;增长倍数更高时,原篮子当然仍买得起。福利不下降的判断还需要消费者偏好稳定、原消费选择合理等前提。
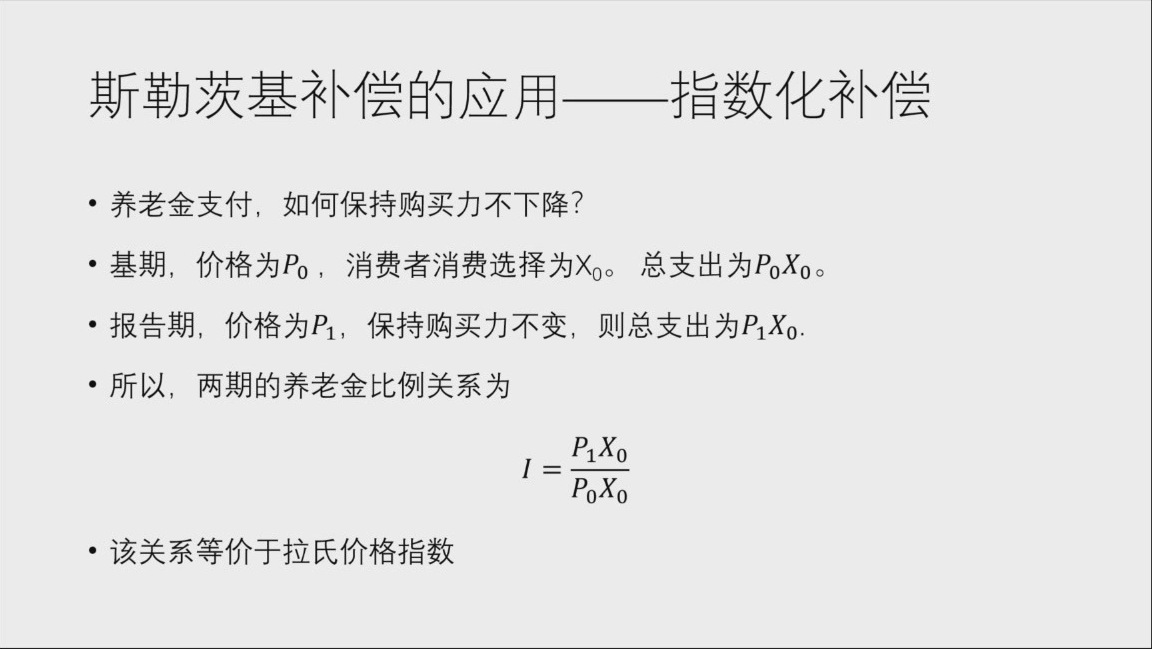
例如 ,意味着按基期消费篮子计算,报告期购买相同篮子的支出比基期高 8%;若按这一规则调整原有养老金,则养老金乘以 。
2. 拉氏指数:采用基期数量权重
对 种商品:
- :第 种商品的基期价格;
- :第 种商品的报告期价格;
- :第 种商品的基期购买量。
核心是:固定旧的消费篮子,比较新旧两套价格下,这个篮子的支出有多大差别。
3. 帕氏指数:采用报告期数量权重
课件同时介绍了 Paasche Price Index(帕氏价格指数):
这里 是报告期购买量。因此帕氏指数固定新的消费篮子,比较新旧价格下该篮子的支出。
课件补充的历史信息:**Étienne Laspeyres(1834—1913)**于 1864 年提出拉氏指数;**Hermann Paasche(1851—1925)**于 1874 年提出帕氏指数。
WARNING老师特别说明的一个区别(约 01:50):如果退休收入只按帕氏价格指数增长,由于帕氏指数固定的是新篮子 ,一般不能据此保证在报告期仍买得起旧篮子 。斯勒茨基式的原篮子购买力保障直接对应拉氏指数。这两种数量权重必须分清。
| 比较项目 | 拉氏价格指数 | 帕氏价格指数 |
|---|---|---|
| 固定的商品数量 | 基期数量 | 报告期数量 |
| 价格比较 | 与 | 与 |
| 直观问题 | “原来买的那一篮子,现在贵多少?” | “现在买的那一篮子,按旧价要多少钱?” |
| 特征 | 固定旧数量、能直接对应斯勒茨基补偿计算 | 固定新数量、反映报告期消费结构 |
课堂补充:数量指数、名义增长和实际增长(约 01:51—01:59)
价格是向量,数量同样是向量。要衡量经济产出总量变化,也需要选择固定价格作为权重。若用基期价格 加权报告期数量与基期数量,得到拉氏数量指数:
报告期与基期的名义支出/产出价值比为
将中间量 同乘同除:
即名义增长倍数 = 帕氏价格倍数 × 拉氏数量倍数。采用其他权重还会得到另一对相匹配的分解。老师提醒计算“实际增长”时要留意对应的价格/数量权重,不能不加区分地把不同指数直接相减。
TIP设名义增长率为 ,价格增长率为 ,对应权重一致时:
“实际增长率 名义增长率 通胀率”是增长率较小时的近似。例如名义增长 15%、价格增长 5%,实际增长率为 ,其近似是 10%。
4. 理解补充:同一组数据算出两个不同指数
设基期价格 ,报告期价格 ;基期购买量 ,报告期购买量 。
拉氏指数:
帕氏指数:
因此,按旧篮子衡量物价上升了 25%,按新篮子衡量则约 22.73%。由于消费者会改变购买结构,两种权重可以产生不同结果。
TIP做指数题先看数量下标: 出现在分子分母中,就是拉氏指数; 出现在分子分母中,就是帕氏指数。价格在两种指标里都比较“报告期 / 基期 ”。
八、序数效用与效用最大化
课堂时间约 02:01—02:28。 老师切换到“第十讲 效用最大化”,较完整地讨论了:为何引入效用函数、序数效用的含义、单调变换与边际替代率,以及带约束的数学最优化、一阶条件和二阶条件。需要把这一段作为本节正式知识内容来复习。
1. 为什么已经有“偏好”,还要引入“效用函数”?
老师强调的逻辑(约 02:01—02:04):假如已经知道消费者对商品组合的完整排序,原则上就可以从预算集里挑出最喜欢的可行组合。但在实际分析时,仅用“更喜欢/不如”来比较,很难便利地计算最优数量、比较约束变化或推导边际关系。引入效用函数,相当于把偏好排序用可计算的函数值表示,从而能够使用微积分与最优化工具。
因此,需要掌握下面的层次:
- 偏好关系 :关于消费组合如何排序。
- 效用函数 :用实数保持该排序的一个数学表示。
- 效用最大化:在预算集内找使 取得最大值的商品组合。
效用函数是对偏好的数学表征;在合适的表示存在条件下,很多不同形式的效用函数能代表同一套偏好。
2. 序数效用(ordinal utility):关心次序
若 表示偏好 ,应满足
例如 、,可得到 至少与 一样受偏好。单凭这两个数,通常无法得出“ 带来的满足感比 高 25%”或“消费者甲的 10 单位效用比乙的 8 单位更幸福”等判断。
老师区分了两个概念:
- 基数性质(cardinal):涉及数值大小差多少、比例是多少等;
- 序数性质(ordinal):只比较先后次序, 可以换成任何保持顺序的数值。
现代标准消费者偏好理论通常使用序数效用。老师同时提醒:福利的跨人比较等更深入问题需要额外假设,不能直接从普通的序数效用读出结论。
3. 同一偏好可以有不同的效用表示:单调变换
若 是一个严格递增函数,定义 ,则
因此 与 表示同一偏好排序。老师课堂例子(约 02:09—02:11):
取严格递增变换 :
两函数数值形式差异很大,但在正商品数量的定义域内,选出哪一个消费组合更受偏好,结论完全一致。
TIP可做与不可做的变换:(实数域严格递增)、()能保持排序;直接取 会将顺序颠倒,通常不能代表相同的偏好。
4. 为什么边际效用会变,边际替代率却不变?
这正是老师约 02:11—02:12 特别强调的重点。
边际效用(marginal utility):
若 ,链式法则给出
因此,改用另一个效用表示,边际效用的数值可能发生变化。但是两商品的**边际替代率(MRS)**为
同样代入 :
关键:边际替代率由偏好的无差异曲线斜率决定,对上述单调变换保持不变;具体的边际效用值依赖所选的数值表示。
用 Cobb–Douglas 例子检验:
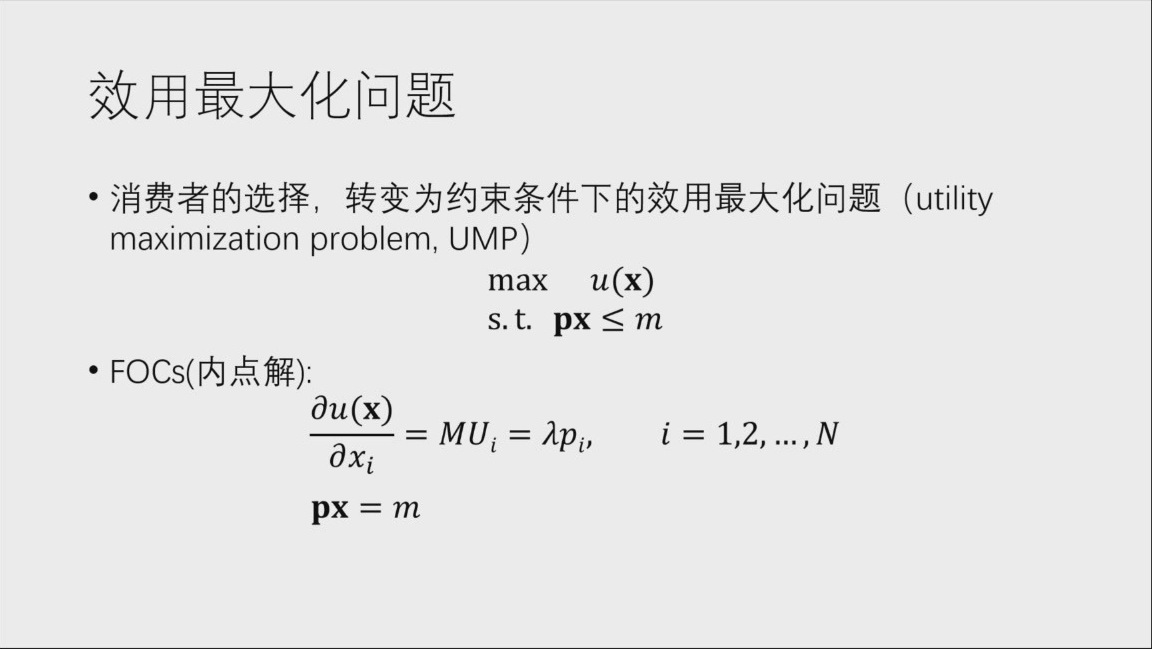
5. 从偏好选择转成效用最大化问题(UMP)
给定价格 、收入 ,在预算集 中选最优篮子:
因为效用函数保留了偏好排序,所以求效用最大值对应的可行消费组合,也就是找最受偏好的可行消费组合。这个问题称为 Utility Maximization Problem(效用最大化问题,UMP)。
6. 先复习:无约束最优化的一阶、二阶条件
老师约 02:14—02:17 先从一元函数 讲起。
- 一阶必要条件(FOC, first-order condition):若 是可微函数的内点局部极值,则 ;
- 二阶判别:若 且 ,则 是严格局部极大值;若 ,则是严格局部极小值; 时还需要进一步判断。
直观类比:站在光滑山顶,沿左右两个方向稍微移动,海拔的一阶变化为零,二阶曲率朝下。但求出驻点还不能立即宣称找到最大值:也可能得到极小值或鞍点。
7. 多变量函数:梯度为零意味着什么?
对二元函数 ,若有一个任意小位移 ,一阶变化近似为全微分:
在无约束的内点局部极值处,不论往哪个方向迈一小步,一阶变化都应为零。因此
只有当梯度零向量时,对任意方向的内积才恒为零:
老师用“站在山顶、山腰和等高线”来帮助理解:在山腰沿一条等高线走,函数值可以一阶不变;但往其他方向走就可能上升或下降。要在所有方向的一阶变化都为零,需要梯度整体消失。
8. 多变量函数:Hessian 与二阶方向导数
老师约 02:23—02:28 给出二维二阶展开。
设 二阶连续可微,Hessian(海森矩阵)是
沿方向 的二阶变化由二次型给出:
若混合偏导相等,就得到
- 对无约束内点局部极大值,二阶必要条件是 对任意方向成立,即 Hessian 半负定;
- 若驻点处 Hessian 负定,它是严格局部极大值的一个充分条件;
- Hessian 仅半负定时,通常还无法保证一定是极大值(可能需要更高阶分析)。
二维对称 Hessian 的负定可用 、 检查;负半定则可依据特征值或全部相关主子式判断。课堂强调应理解这些矩阵条件来自“沿任意方向都要向下弯”的想法。
WARNING这里讨论的是无约束内点的二阶判别。对有约束的效用最大化,二阶条件应针对满足约束的一阶可行方向,或检查相应的约化/加边界 Hessian。仅凭 在整个空间负半定,通常不足以覆盖所有受约束的情况。
9. 带预算约束:为什么引入拉格朗日乘子?
约束 使我们只能在预算集内找最优点,最大值可能恰好在预算边界,此时 往往不成立。
在偏好局部非饱和、最优选择花完预算的常见情况下,先将约束写成等式,然后构造
- :优化目标;
- :剩余预算;
- :拉格朗日乘子,引入后把预算限制纳入求导条件。
课堂约 02:18—02:20 专门谈到正负号:写 与上式等价;采用不同的约束符号约定,需要一致地处理乘子的正负。对于标准最大化与非负剩余预算形式,常取 ;在适当条件下它具有收入增加 1 元带来的最优效用增量这一影子价格解释(其数值仍依赖效用表示)。
10. 内点最优的一阶条件逐步推导
对每一种商品 求偏导:
对 求导:
整理得到课堂课件中的条件:
因此对所有内点购买商品:
经济含义:最优时,每多花一元在不同商品上所获得的边际效用相同,否则还可以调整支出构成改善效用。对两种商品,可得到切点条件:
即无差异曲线的边际替代率等于预算线价格比。
WARNING严格说,上述写法需要可微、内点、预算用尽、适当的约束资格条件。角点解需要互补松弛或 KKT 不等式;一阶条件未必能直接验证全局最大值。效用函数若(严格)准凹且偏好、可行集满足相应条件,进一步的最优性验证会更方便。
11. 本段课堂需要掌握到什么程度?
老师收尾时强调:平时算题常主要用一阶条件,但应理解为何要有二阶条件,防止把极小值或鞍点误判为效用最大值。线上课程已经介绍过效用函数的基本知识;本堂把它们连到消费者有约束的最大化选择,并说明“偏好—效用—微积分—需求分析”之间的联系。
九、总结与公式速查
1. 本课的逻辑链条
从选择到理论检验:
实际购买记录 判断哪些消费组合当时买得起 用 WARP 检查选择一致性。
从价格变化到需求定律:
价格变化 原组合可能买不起 设定斯勒茨基补偿 分解替代效应与收入效应 用 WARP 证明受补偿需求定律。
从序数偏好到可计算的需求:
偏好排序 用效用函数表示同一排序 构建带预算约束的 UMP 拉格朗日内点 FOC 与二阶条件。
从个人需求到宏观统计应用:
保持原购买篮子可负担 比较两期所需支出 拉氏价格指数;若固定报告期篮子,则得到帕氏价格指数。
2. 必记公式
| 内容 | 公式 | 一句话理解 |
|---|---|---|
| 预算集 | 所有买得起的组合 | |
| WARP(两组合不同) | 新预算买得起旧选择,则旧预算买不起新选择 | |
| 斯勒茨基补偿后的收入 | 按新价格购买旧篮子 | |
| 斯勒茨基补偿额 | 新旧价格差乘旧数量 | |
| 需求变化分解 | 替代效应 + 收入效应 | |
| 受补偿需求定律 | 受补偿数量变化与价格变化整体反向 | |
| 拉氏价格指数 | 固定基期篮子 | |
| 帕氏价格指数 | 固定报告期篮子 | |
| 效用最大化内点 FOC | 每元边际效用相等 | |
| 序数效用表示 | 比较先后,不靠效用差值大小 | |
| 单调变换 | , 严格递增 | 排序与 MRS 保持不变 |
| 无约束驻点 | 一阶极值必要条件 | |
| Hessian 二次型 | 检查各方向二阶曲率 | |
| 名义指数分解 | 帕氏价格指数 × 拉氏数量指数 |
3. 容易混淆的四个问题
- WARP 要检查的是“另一组合在当前预算内是否可行”;只比较价格或最终数量,信息不足。
- 斯勒茨基补偿保持原组合可负担;补偿后的最优选择仍可能发生变化。
- 替代效应是需求量的变化,斯勒茨基补偿额是调整收入的货币数量。
- 受补偿需求有方向性限制;不补偿的总需求会受到收入效应影响。
- 序数效用只需保持排序;单调变换可改变效用和边际效用数值,MRS 的值在适用条件下不变。
- 驻点不自动等于最大值;若要判断最大值,需要注意 Hessian 的曲率条件与预算约束的可行方向。
4. 课程材料与图像来源
- 课堂:浙江大学《中级微观经济学》,叶建亮,2026-10-12,第 6–8 节。
- 课件:用户提供《上课PPT4.pptx》,共 51 张课堂画面;其中部分为切换软件、重复演示或教室设备画面,不涉及新的经济学知识点。笔记中使用了原课件中与知识理解相关的图表。
- 录音文档:用户提供《上课录音4.docx》及再次上传的相同文件。两份文件经散列校验内容一致,含约 2 小时 36 分钟的机器语音转写正文、时间戳与课堂截图。常规文本提取因文件含不规范嵌套的 DOCX 标记而失败;本笔记改用 OOXML 提取恢复老师讲话内容,结合时间戳校对。
- 课堂讲解范围:WARP 的经验检验与球赛类比、内积与补偿思路、32 元/60 元的课堂争议、拉氏与帕氏价格指数、价格—数量指数分解,以及后半段序数效用和受约束最优化的数学推导。
- 排版参考:用户提供《Chapter6(5).md》,沿用 YAML frontmatter、分层标题、数学公式、表格及
:::TIP/:::WARNING/:::EXAMPLE提示块等形式。 - 内容界限:依据课件与课堂机器转写组织;对明显识别错误的术语已按课件和上下文规范化。标注“理解补充”或超出课件计算的段落用于自学,避免与老师逐字原话混淆。